Jeśli w stłuczce nikt nie jest ranny, a obaj kierowcy zgadzają się, kto zawinił, policji wzywać nie musisz. Wystarczy oświadczenie sprawcy kolizji albo wspólne oświadczenie o zdarzeniu drogowym, podpisane przez obie strony. Na tej podstawie zgłaszasz szkodę do ubezpieczyciela sprawcy, który ma co do zasady 30 dni na wypłatę. Policję trzeba wezwać, gdy ktoś ucierpiał, a lepiej ją wezwać, gdy coś jest nie tak z drugim kierowcą albo z przebiegiem zdarzenia.
Czy po stłuczce trzeba wzywać policję?
Przy kolizji, czyli zdarzeniu z samymi stratami materialnymi, prawo nie każe wzywać policji. Obowiązek pojawia się przy wypadku, w którym ktoś zginął lub został ranny. Jeśli obaj kierowcy uznają, że okoliczności są jasne, mogą załatwić sprawę sami, spisując oświadczenie. Wspólne oświadczenie o zdarzeniu drogowym przyjmują polscy ubezpieczyciele i jest uznawane we wszystkich krajach Unii Europejskiej.
To, że możesz obejść się bez policji, nie znaczy, że zawsze powinieneś.
Kolizja, co robić na miejscu krok po kroku
Pierwsze minuty po stłuczce decydują o tym, czy później nie będzie sporu. Kolejność jest taka:
- Zatrzymaj auto, wyłącz silnik i włącz światła awaryjne. Wysiadaj ostrożnie, najlepiej w kamizelce odblaskowej.
- Sprawdź, czy nikt nie jest ranny. Jeśli jest, dzwoń na 112 i nie ruszaj aut.
- Zanim przestawisz samochody, zrób zdjęcia ich położenia po zderzeniu. Policja radzi też zaznaczyć na jezdni miejsce kół, na przykład kredą.
- Przestaw auta tak, żeby nie blokowały pasa ruchu, i ustaw trójkąt ostrzegawczy w odpowiedniej odległości.
- Sfotografuj uszkodzenia obu aut, tablice rejestracyjne i otoczenie: znaki, linie na jezdni, sygnalizację.
- Poproś świadków o imiona, nazwiska i numery telefonów.
- Wymień się danymi z drugim kierowcą i spiszcie oświadczenie.
Usunięcie aut z jezdni to obowiązek, jeśli nikt nie jest ranny. Za jego niedopełnienie grozi mandat 150 zł, a jeśli samochody tamują ruch, policja może wystawić mandat nie niższy niż 500 zł. Dlatego zdjęcia rób szybko i dopiero potem przestawiaj auta.
Każdy uczestnik zdarzenia musi na żądanie podać swoje dane, dane właściciela pojazdu i nazwę ubezpieczyciela OC. Sprawca ma też obowiązek niezwłocznie powiadomić własnego ubezpieczyciela. Jeśli z winy umyślnej lub przez rażące niedbalstwo tego zaniedba, a miało to wpływ na ustalenie odpowiedzialności albo zwiększenie szkody, ubezpieczyciel może dochodzić zwrotu części odszkodowania albo je ograniczyć.
Co musi zawierać oświadczenie sprawcy kolizji
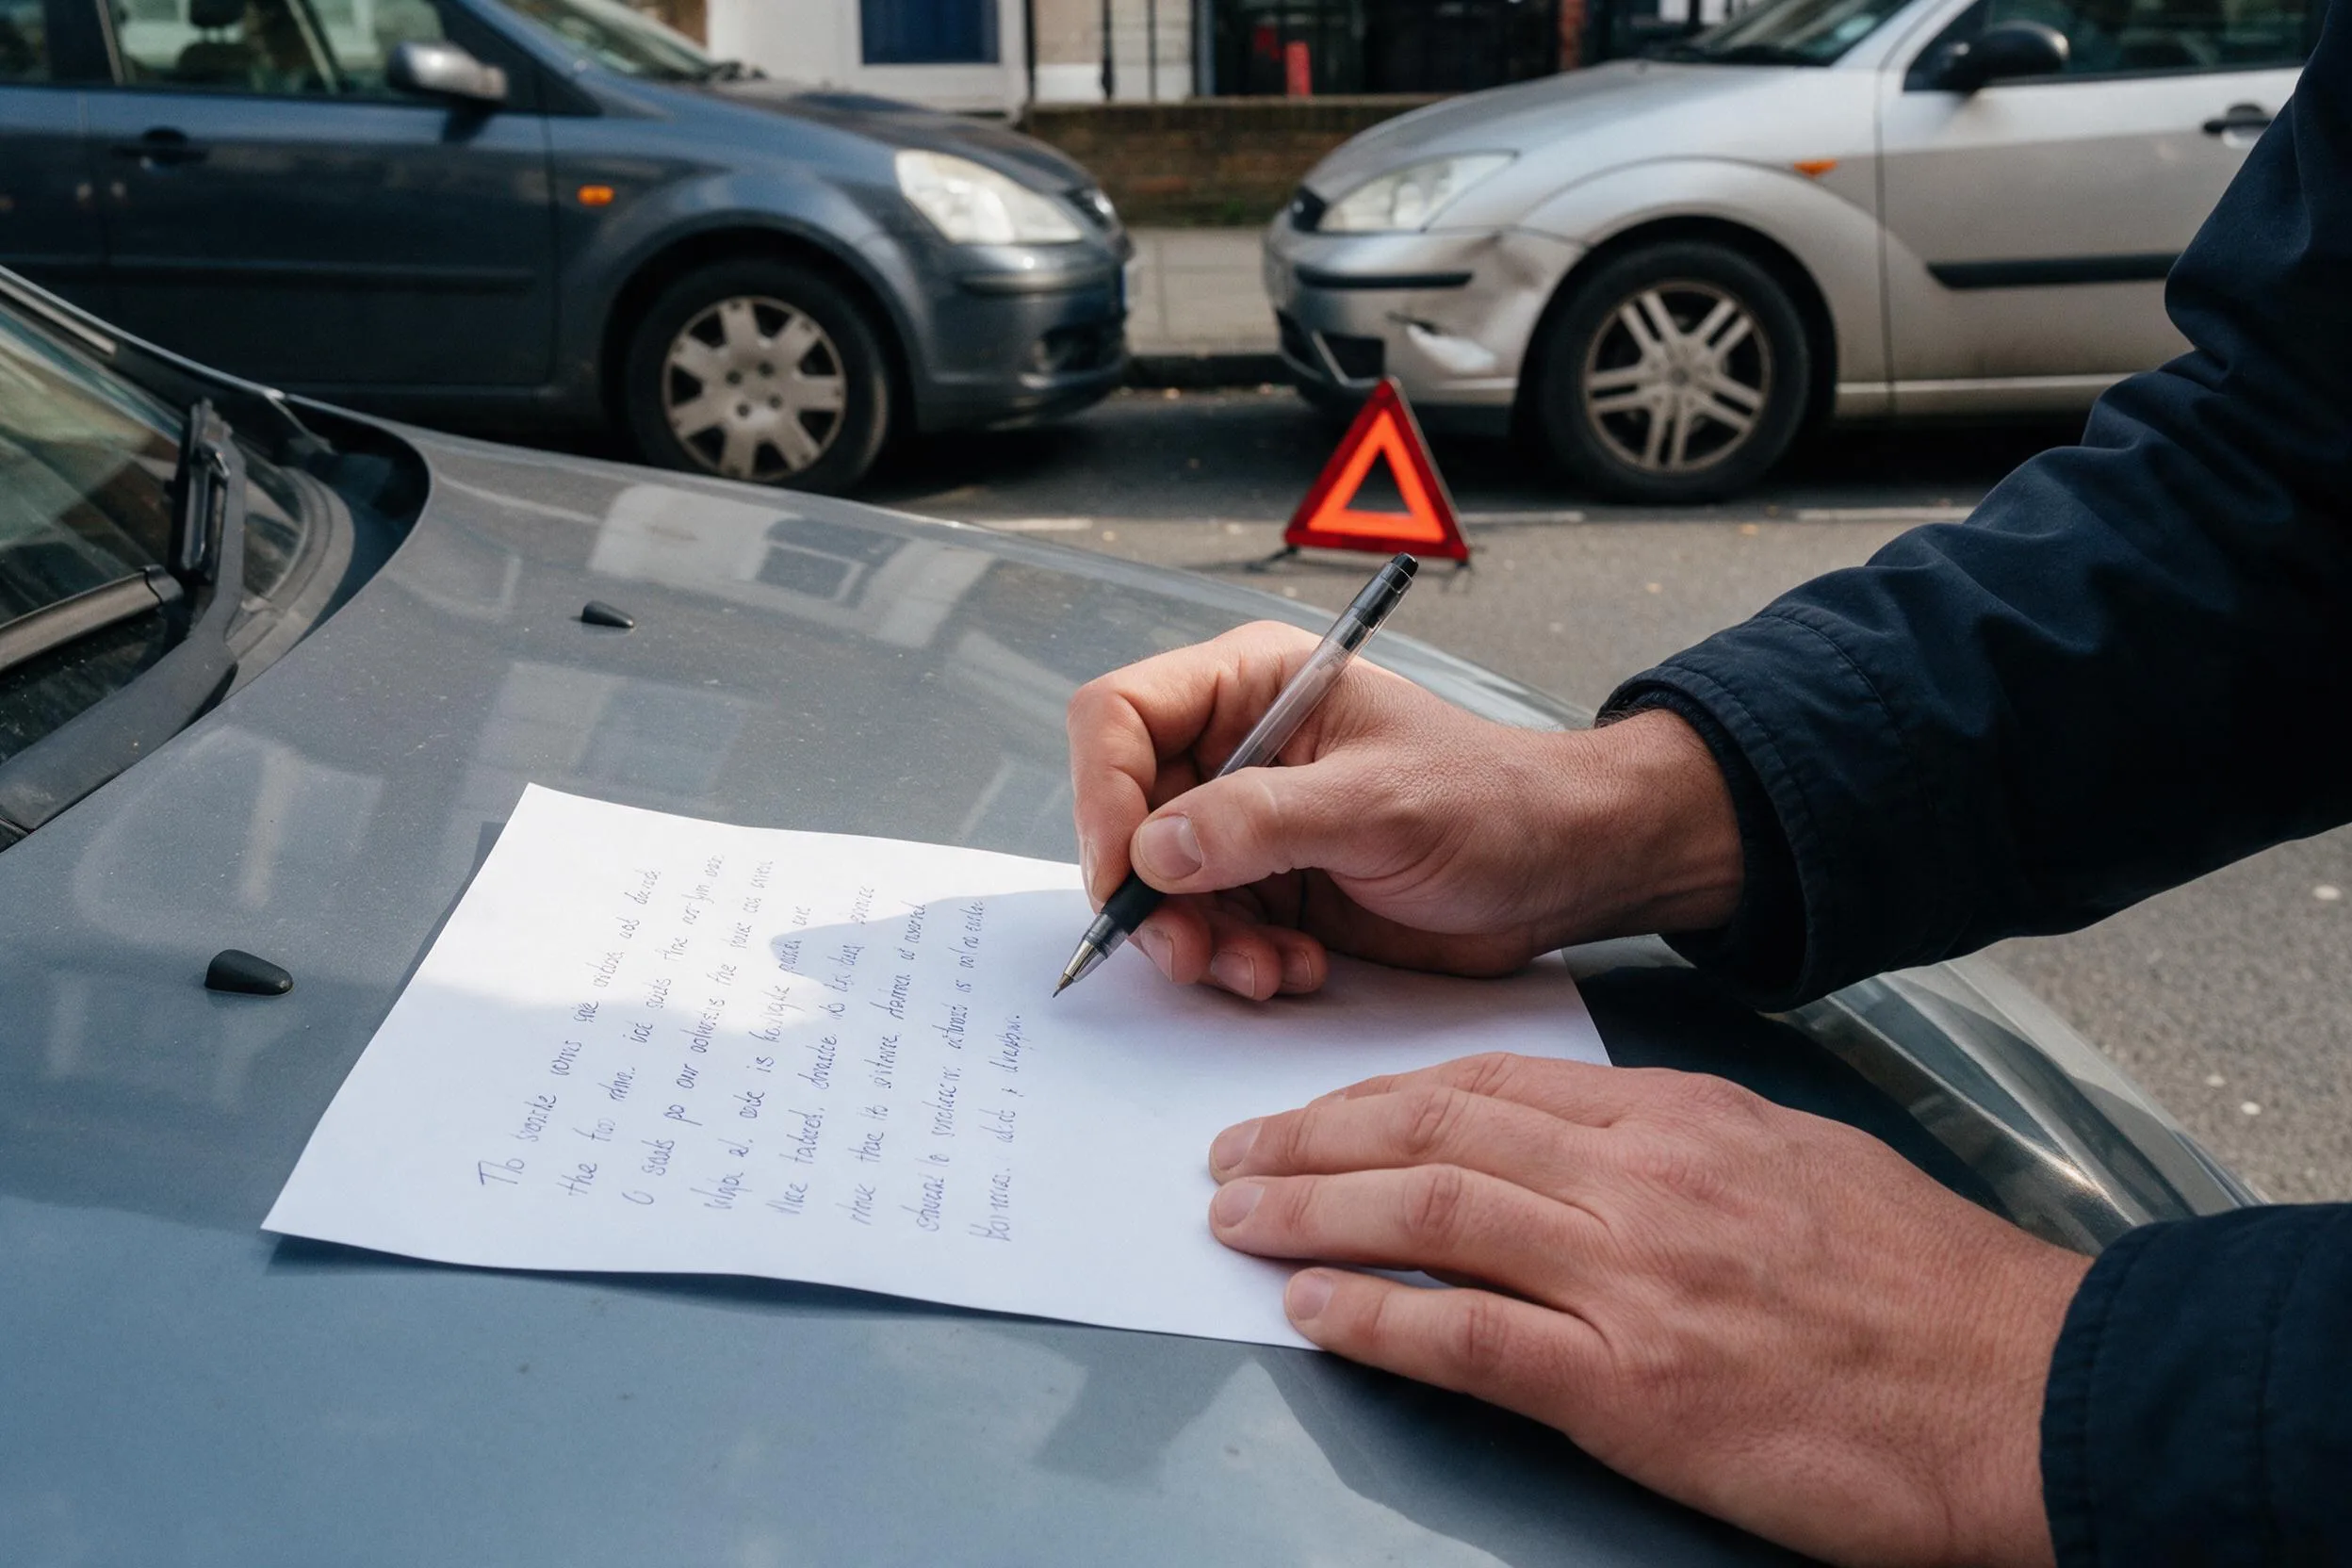
Spisanie oświadczenia nie wymaga specjalnego druku. Możesz użyć formularza Wspólnego Oświadczenia z www.piu.org.pl/oswiadczenie, wzoru udostępnianego przez policję albo zwykłej kartki. Ważna jest treść:
- data, godzina i dokładne miejsce kolizji,
- imiona, nazwiska i adresy obu kierowców oraz dane praw jazdy (kategoria, seria, numer),
- marki i numery rejestracyjne aut,
- dane właścicieli samochodów, jeśli to nie kierowcy,
- nazwy ubezpieczycieli OC, numery polis i daty ich ważności,
- opis przebiegu zdarzenia, najlepiej z prostym rysunkiem,
- opis uszkodzeń obu aut,
- dane świadków,
- podpisy sprawcy i poszkodowanego.
Oświadczenie spisz w dwóch egzemplarzach, po jednym dla każdej strony. Jeśli korzystacie ze wspólnego oświadczenia, podpisują je wszyscy kierowcy, a jeśli są świadkowie, również oni. W opisie przebiegu pisz wprost, co się stało, na przykład „cofając z miejsca parkingowego, uderzyłem w lewy bok stojącego auta”. Ogólne sformułowania w rodzaju „doszło do kontaktu pojazdów” dają sprawcy pole do późniejszego wycofania się.
Dokumenty drugiego kierowcy obejrzyj sam: prawo jazdy, dowód rejestracyjny, polisę. Przepisz dane z dokumentów, nie z tego, co ktoś dyktuje.
Czy oświadczenie można spisać w telefonie?
Od 1 września 2025 roku w aplikacji mObywatel działa usługa mStłuczka. Pozwala spisać wspólne oświadczenie o zdarzeniu drogowym, dołączyć zdjęcia i od razu przekazać zgłoszenie szkody do wybranego ubezpieczyciela. Taki dokument ma taką samą moc prawną jak papierowy.
Żeby z niej skorzystać, obaj kierowcy muszą mieć mObywatela i zgodnie wskazać sprawcę. Oba auta muszą być zarejestrowane w Polsce, a uszkodzone mogą być tylko pojazdy, bez rannych. Dane kierowców i samochodów aplikacja pobiera sama z CEPiK i rejestru PESEL, więc odpada ryzyko pomyłki przy przepisywaniu numerów.
Gotowe oświadczenie można pobrać jako PDF podpisany certyfikatem kwalifikowanym. Według Ministerstwa Cyfryzacji sprawca nie będzie mógł potem zakwestionować autentyczności podpisu, co przy papierowych oświadczeniach się zdarzało. Może natomiast próbować podważać to, co w oświadczeniu napisano.
Jak sprawdzić OC sprawcy przed podpisaniem oświadczenia
Ubezpieczyciela drugiego auta sprawdzisz w usłudze „Sprawdź OC” Ubezpieczeniowego Funduszu Gwarancyjnego na ufg.pl, a od 1 lipca 2026 roku także w mObywatelu. Wpisujesz numer rejestracyjny, VIN albo numer polisy oraz datę zdarzenia. Wynik pokaże markę auta i ubezpieczyciela, u którego pojazd miał OC w danym dniu.
Dane w tej bazie przekazują sami ubezpieczyciele, a UFG ich nie poprawia, więc w razie wątpliwości polisę trzeba potwierdzić bezpośrednio u ubezpieczyciela.
Jeśli sprawca nie chce podać nazwy ubezpieczyciela, wezwij policję i spisz numer rejestracyjny jego auta. Jeśli okaże się, że nie ma ważnego OC, szkodę i tak zgłosisz, tylko do UFG.
Komu zgłosić szkodę i ile trwa wypłata odszkodowania
Szkodę zgłaszasz do ubezpieczyciela OC sprawcy, najlepiej od razu po kolizji. Możesz też zgłosić ją u własnego ubezpieczyciela w systemie Bezpośredniej Likwidacji Szkód, jeśli twój ubezpieczyciel to umożliwia. Do zgłoszenia przyda się oświadczenie, zdjęcia i dane świadków.
Ubezpieczyciel ma 30 dni od zawiadomienia o szkodzie na wypłatę. Jeśli w tym czasie nie da się wyjaśnić okoliczności, płaci w ciągu 14 dni od ich wyjaśnienia, ale nie później niż 90 dni od zgłoszenia. Wyjątkiem są sprawy zależne od postępowania karnego lub cywilnego. Jeśli ubezpieczyciel nie zmieści się w 30 dniach, musi w tym terminie napisać ci, dlaczego, i wypłacić część odszkodowania, która nie budzi sporu.
Gdy sprawca nie miał OC albo nie wiadomo, kto nim był, roszczenie trafia do UFG. Zgłaszasz je przez dowolny zakład ubezpieczeń, który nie może odmówić przyjęcia zgłoszenia. Ma on 30 dni na zebranie dokumentów i przekazanie ich do Funduszu.
Czy sprawca może wycofać oświadczenie?
Może spróbować. Oświadczenie sprawcy to w świetle prawa cywilnego oświadczenie woli, więc jego autor może później twierdzić, że działał pod wpływem błędu, groźby albo nie miał swobody decyzji. Typowa wymówka brzmi „byłem zdenerwowany i podpisałem, co mi podsunięto”.
Ubezpieczyciel zwykle prosi sprawcę o potwierdzenie treści oświadczenia. Jeśli wersje stron są sprzeczne, sprawdza przebieg zdarzenia, między innymi na podstawie opinii biegłego od rekonstrukcji wypadków i zdjęć z miejsca. Może też odmówić wypłaty, a wtedy twoją wersję muszą potwierdzić inne dowody: zdjęcia położenia aut i uszkodzeń, świadkowie, nagranie z kamery samochodowej albo z monitoringu. Im lepiej udokumentujesz kolizję na miejscu, tym mniej znaczy późniejsza zmiana zdania sprawcy.
Kiedy oświadczenie to za mało i trzeba wezwać policję
Policję musisz wezwać, gdy ktokolwiek ucierpiał. Zalecane jest wezwanie jej także, gdy:
- drugi kierowca nie ma prawa jazdy, dowodu rejestracyjnego albo potwierdzenia OC,
- podejrzewasz, że jest pod wpływem alkoholu,
- nikt nie przyznaje się do winy albo przebieg zdarzenia jest niejasny,
- auta są poważnie uszkodzone,
- drugi uczestnik jest obcokrajowcem,
- sprawca odjechał z miejsca kolizji.
Na miejscu policja ustala sprawcę i może ukarać go mandatem. Za spowodowanie zagrożenia w ruchu kierowca płaci kwotę mandatu za popełnione naruszenie powiększoną o 1000 zł, a jeśli ktoś doznał obrażeń, mandat wynosi 1500 zł, przy recydywie 3000 zł. Jak wykroczenia przekładają się na konto kierowcy, wyjaśnia tekst o limicie punktów karnych.